Vastgoed & vennootschap
U wilt een kantoor, een praktijkruimte of een bedrijfsgebouw kopen. Koopt u dat privé of via de vennootschap? Er bestaat een derde weg die veel ondernemers niet kennen – en die u toelaat om geld belastingvrij uit uw vennootschap te halen.
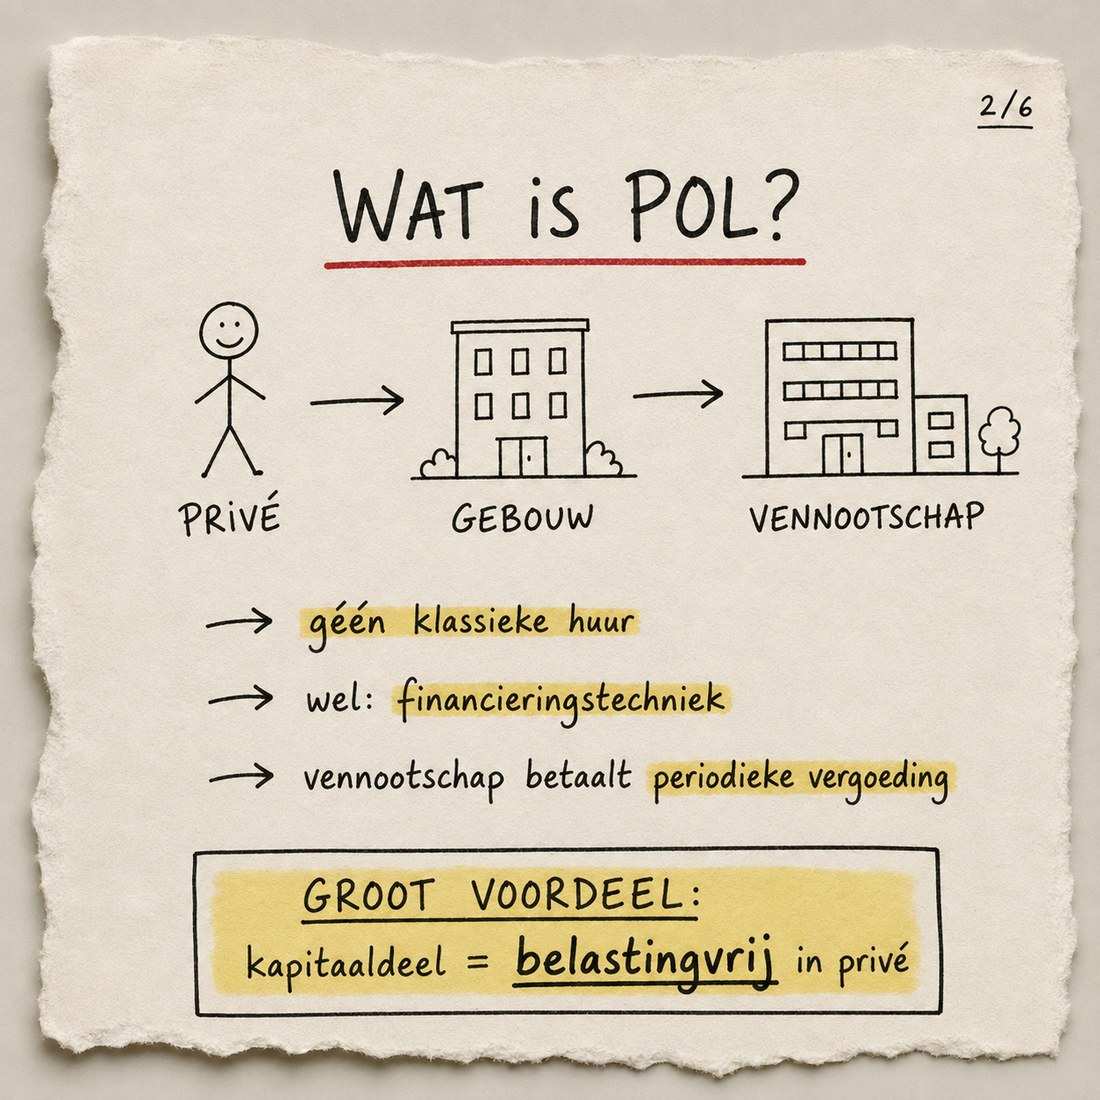
Die derde weg heet private onroerende leasing, kortweg POL. U koopt het gebouw privé. Uw vennootschap gebruikt het en betaalt u daarvoor jaar na jaar een vergoeding. Het grootste deel van dat geld – het kapitaal dat u zelf investeerde – komt volledig belastingvrij in uw privévermogen terecht.
Klinkt dat te mooi om waar te zijn? Dat is het niet. POL is een erkende financieringstechniek met heldere spelregels. Maar u moet die spelregels wél respecteren, anders keert het voordeel zich tegen u.

Wat is private onroerende leasing precies?
Als bedrijfsleider of aandeelhouder koopt u een gebouw met uw privémiddelen. Vervolgens geeft u dat gebouw in leasing aan uw eigen vennootschap. De vennootschap krijgt het gebruiksrecht en betaalt u daarvoor een periodieke vergoeding.
Het cruciale punt: dit is geen huur. Bij huur stelt u een gebouw ter beschikking. Bij leasing financiert u de aankoop van een gebouw voor uw vennootschap. U neemt met andere woorden de rol van de bank over. De vergoeding die uw vennootschap betaalt, is dan ook geen huurgeld, maar in de eerste plaats de terugbetaling van het kapitaal dat u erin stak – precies zoals een bank haar krediet terugbetaald krijgt.
Dat onderscheid lijkt een detail voor juristen. Fiscaal maakt het net het hele verschil.
Waarom is dit fiscaal zo interessant?
Omdat het om een financiering gaat en niet om huur, is het kapitaalgedeelte van de vergoeding volledig vrijgesteld in uw personenbelasting. U krijgt uw eigen investering dus onbelast terug.
Verhuurt u datzelfde pand op de klassieke manier aan uw vennootschap, dan wordt de volledige huur belast als onroerend inkomen – aan tarieven die kunnen oplopen tot boven de 50 %, gemeentebelasting inbegrepen.
En uw vennootschap? Die doet mee haar voordeel: zij mag het in het gebouw geïnvesteerde kapitaal afschrijven en de interest en de grondvergoeding als kost inbrengen.
Een concreet voorbeeld
U koopt privé een kantoorgebouw van € 500.000 en geeft het 20 jaar in leasing aan uw vennootschap. Het kapitaaldeel bedraagt dan gemiddeld € 25.000 per jaar. Over de volledige looptijd stroomt zo € 500.000 belastingvrij naar uw privévermogen. Enkel de interest en de grondvergoeding zijn belastbaar, doorgaans aan 30 % roerende voorheffing. Bij klassieke verhuur had u over dezelfde geldstroom tot de helft aan belastingen betaald.
| Private onroerende leasing | Klassieke verhuur aan uw vennootschap | |
|---|---|---|
| Geld dat privé binnenkomt | Kapitaaldeel belastingvrij | Volledig belastbaar (tot meer dan 50 %) |
| Aard van de operatie | Financieringstechniek | Terbeschikkingstelling van een goed |
| Afschrijving in de vennootschap | Ja | Nee, enkel huurkost |
| Aankoopoptie | Verplicht te voorzien | Niet van toepassing |
| Voornaamste risico | Herkwalificatie naar dividend of voordeel alle aard bij een foute opzet | Herkwalificatie van de huur tot bezoldiging |
Voor wie is POL interessant?
POL past het best bij drie situaties:
- U bezit al privé een gebouw dat uw vennootschap gebruikt of binnenkort zal gebruiken.
- Uw vennootschap heeft liquiditeiten opgebouwd en u zoekt een fiscaal efficiënte manier om die geleidelijk naar privé te halen, bijvoorbeeld als aanvulling op uw pensioen.
- U brengt uw eenmanszaak onder in een vennootschap en wil vermijden dat u 12 % verkooprecht betaalt op de overdracht van het bedrijfsgebouw. Via een erfpachtconstructie kan dat.
De vier voorwaarden – en de looptijd
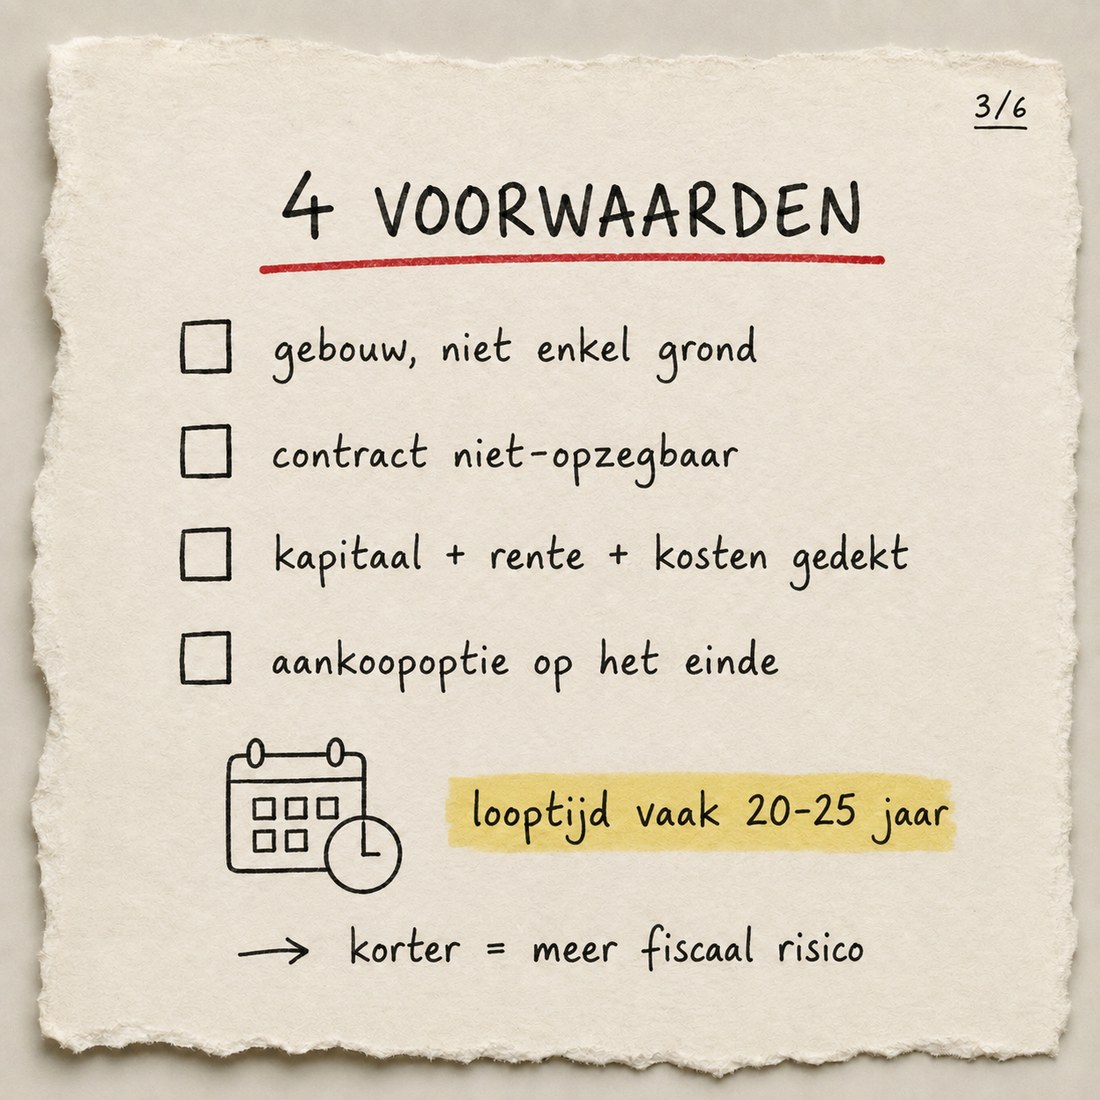
De fiscale vrijstelling krijgt u niet zomaar. U moet aan vier voorwaarden voldoen, en die gelden samen:
- Een gebouw. De leasing slaat op een gebouwd onroerend goed. Enkel grond volstaat niet.
- Een niet-opzegbaar contract. De overeenkomst loopt onopzegbaar door tot het einde van de termijn.
- Volledige wedersamenstelling van het kapitaal. De vergoedingen dekken het volledige geïnvesteerde kapitaal (of de verkoopwaarde van het gebouw), plus de rente en de kosten van de verrichting.
- Een aankoopoptie. Uw vennootschap moet op het einde de mogelijkheid hebben om het gebouw te kopen.
En de looptijd? De wet legt geen minimum op, maar in de praktijk rekent men op 20 tot 25 jaar. Kiest u voor een kortere termijn, dan zal de fiscus zich terecht afvragen of hier wel écht gefinancierd werd. En dan valt de hele fiscale logica van het verhaal weg.
Wat betaalt uw vennootschap tijdens de looptijd?
De periodieke vergoeding bestaat uit drie stukken, elk met hun eigen fiscale behandeling:
- Het kapitaal. Bij u privé volledig vrijgesteld. In de vennootschap afschrijfbaar over de gebruiksduur van het gebouw.
- De interest. Bij u privé belast als roerend inkomen aan 30 %. In de vennootschap aftrekbaar als financiële kost.
- De grondvergoeding. Bij u privé doorgaans eveneens belast aan 30 % als roerend inkomen. In de vennootschap aftrekbaar.
De kern van het voordeel zit dus in het kapitaaldeel: dat komt onbelast bij u terecht, terwijl uw vennootschap er tegelijk haar belastbare winst mee verlaagt.
Let op: de interest kan een dividend worden
Lopen uw vorderingen op de vennootschap te hoog op in verhouding tot het eigen vermogen, dan kan de fiscus de interest herkwalificeren als een dividend. Die regel geldt voor elke vordering van een bestuurder of aandeelhouder op zijn vennootschap – ook uw rekening-courant telt dus mee. Reken dit vooraf door.

Twee momenten die u goed moet regelen: de start en het einde
Bij de start: erfpacht of persoonlijk gebruiksrecht?
U kiest hoe u het gebruiksrecht aan uw vennootschap toekent. Er zijn twee wegen:
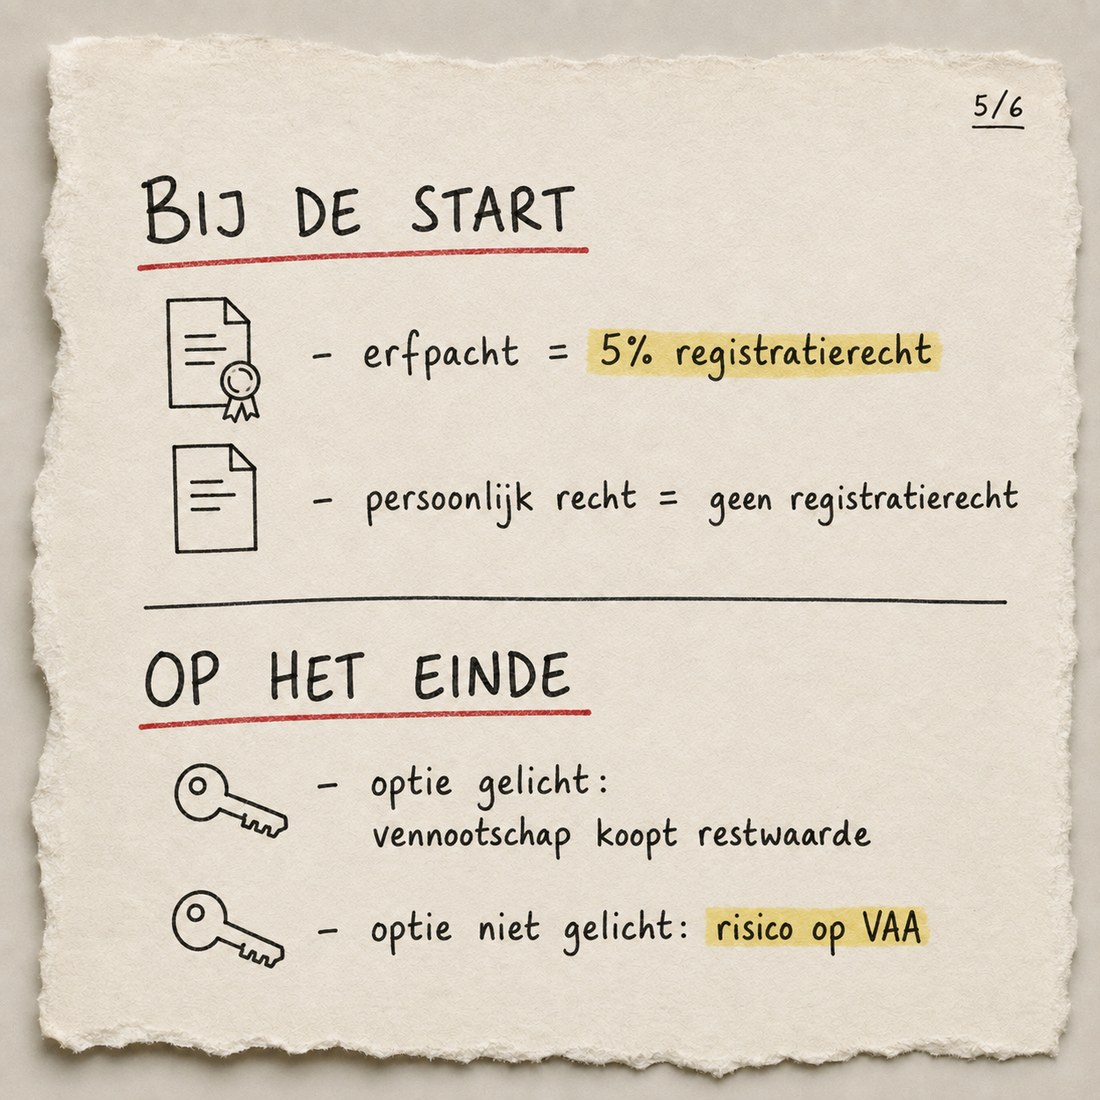
- Een erfpachtrecht (een zakelijk recht). Dit vraagt een notariële akte en overschrijving, en kost 5 % registratierecht op het totaal van alle leasingvergoedingen. Duurder bij de start, maar juridisch veruit het stevigst – en dat weegt zwaar bij een contract van twintig jaar.
- Een persoonlijk gebruiksrecht via een onderhandse akte. Hier betaalt u geen registratierechten, maar uw rechtspositie is zwakker. Het kadastraal inkomen blijft op uw naam staan.
Nog belangrijk bij de start: u koopt privé, dus u financiert ook privé. Houd er rekening mee dat de interest op uw privélening niet aftrekbaar is. Dat is de logische keerzijde van het feit dat de vergoeding die u later ontvangt niet als onroerend inkomen belast wordt.
Op het einde: de aankoopoptie
Na afloop kan uw vennootschap het gebouw kopen tegen de restwaarde – in de praktijk vooral de waarde van de grond.
- De optie wordt gelicht. Uw vennootschap betaalt u de restwaarde en wordt volle eigenaar van gebouw én grond. Het risico op meerwaardetaxatie bij u privé is zeer beperkt.
- De optie wordt niet gelicht. Het gebouw komt in uw privévermogen terecht. Dan loert een voordeel alle aard: zeker wanneer de optie duidelijk voordelig was, zal de fiscus vragen waarom uw vennootschap ze links liet liggen. De vennootschap moet bovendien de resterende boekwaarde uitzonderlijk afschrijven.
Wanneer is POL een goed idee – en wanneer niet?
👍 Aangewezen
- U heeft privé een gebouw dat uw vennootschap gebruikt of gaat gebruiken.
- U wilt opgebouwde liquiditeiten belastingvrij uit de vennootschap halen, bijvoorbeeld als pensioenaanvulling.
- U brengt een eenmanszaak in een vennootschap en wil het verkooprecht vermijden.
👎 Minder aangewezen
- Uw vennootschap zit ruim in haar cash en heeft geen enkele echte financieringsbehoefte.
- U wil een korte looptijd van minder dan 20 jaar.
- Het gaat om een nieuwe woning voor de bedrijfsleider met privégebruik en een thuiskantoor. Daar ontstaat vaak discussie over het vennootschapsbelang.

Besluit
Private onroerende leasing is een krachtig instrument. Het laat u toe om vastgoed te financieren én tegelijk kapitaal fiscaal efficiënt uit uw vennootschap te halen. Maar het is ook een techniek die staat of valt met de opzet van het dossier.
Een correct schattingsverslag, een verdedigbare waardering, een zuivere opsplitsing tussen kapitaal, interest en grondvergoeding, en een sluitende akte: dat is precies wat de fiscus zal nakijken als er ooit vragen komen. Wie hier goed voorbereid aan begint, heeft een stevig dossier. Wie improviseert, riskeert een dure herkwalificatie.
Overweegt u een pand aan te kopen?
Wij rekenen graag voor u door of private onroerende leasing in uw situatie de beste piste is, en begeleiden de volledige opzet van A tot Z. Contacteer ons via devloo@vdvaccountants.be of op 053 77 66 66.
Dit artikel is algemene informatie en geen individueel advies. De fiscale behandeling hangt af van de concrete feiten van uw dossier. © VDV Accountants