Verkoopt u ooit uw vennootschap? Dit moet u weten over de meerwaardebelasting.
Bent u zelfstandig ondernemer en bezit u zelf 20 % of meer van de aandelen van uw vennootschap? Dan raakt de nieuwe meerwaardebelasting, van kracht sinds 1 januari 2026, u rechtstreeks. In dit artikel leggen we in mensentaal uit wat er verandert, hoeveel belasting u riskeert te betalen, en welke stap u nu al best zet.
Waarom dit voor U belangrijk kan zijn
Tot eind 2025 was de winst die u maakte bij de verkoop van uw eigen vennootschap in de meeste gevallen volledig belastingvrij. Die tijd is voorbij. Sinds 1 januari 2026 kan de Belgische fiscus een deel van die winst opeisen. Voor zelfstandige ondernemers met een eigen bv of nv – een managementvennootschap, een werkvennootschap, of een vennootschap met vastgoed of beleggingen – is dit daarom geen ver-van-mijn-bedshow, maar een onderwerp waar u nu al rekening mee houdt, ook als u vandaag geen verkoop plant.
Goed nieuws: de wetgever heeft voor ondernemers zoals u een aparte, gunstige regeling voorzien. Die noemt men het ‘aanmerkelijk belang’. Hieronder leest u wanneer die regeling voor u geldt, hoe de belasting berekend wordt, en waarom de waarde van uw vennootschap op 31 december 2025 het vertrekpunt van alles is.
Wanneer bezit u een ‘aanmerkelijk belang’?
Een aanmerkelijk belang wil simpelweg zeggen: u bezit, persoonlijk en rechtstreeks, minstens 20 % van de aandelen van uw vennootschap op het moment dat u ze verkoopt. Voor veel zelfstandige ondernemers die alleen (of met een klein aantal vennoten) een vennootschap oprichtten, is dat al snel het geval – vaak bezit u zelfs 100 %.
Belangrijk detail: de wet spreekt van ‘minstens 20 %’. Bezit u precies 20 %, dan valt u dus al in deze gunstige regeling. Maar de grens wordt strikt persoonlijk beoordeeld: aandelen van uw partner, kinderen of ouders tellen niet mee, ook al bezit uw gezin samen ruim meer dan 20 %. Bezit u uw aandelen via een holding of een maatschap, dan telt dat evenmin als ‘rechtstreeks’.
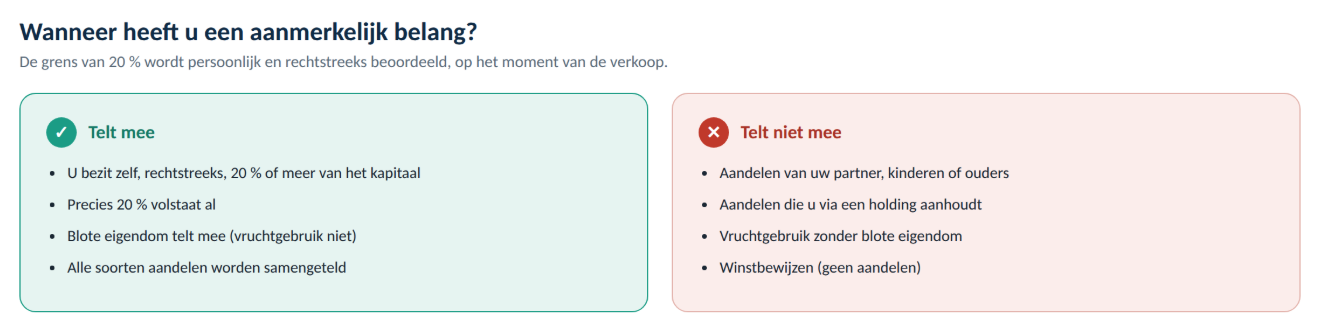
Visual 1 – Wanneer heeft u een aanmerkelijk belang? (overzicht ’telt mee’ vs. ’telt niet mee’)
Wat verandert er vanaf 2026?
De kern van de nieuwe wet is eenvoudig: enkel de winst die uw aandelen maken vanaf 1 januari 2026 wordt belast. Alles wat uw vennootschap al waard was vóór die datum, blijft volledig buiten schot. Men noemt 31 december 2025 daarom het ‘fotomoment’: de waarde van uw vennootschap op die dag geldt voortaan als uw nieuwe vertrekpunt voor de belasting, net zoals uw oorspronkelijke aankoop- of oprichtingsprijs dat vroeger was.
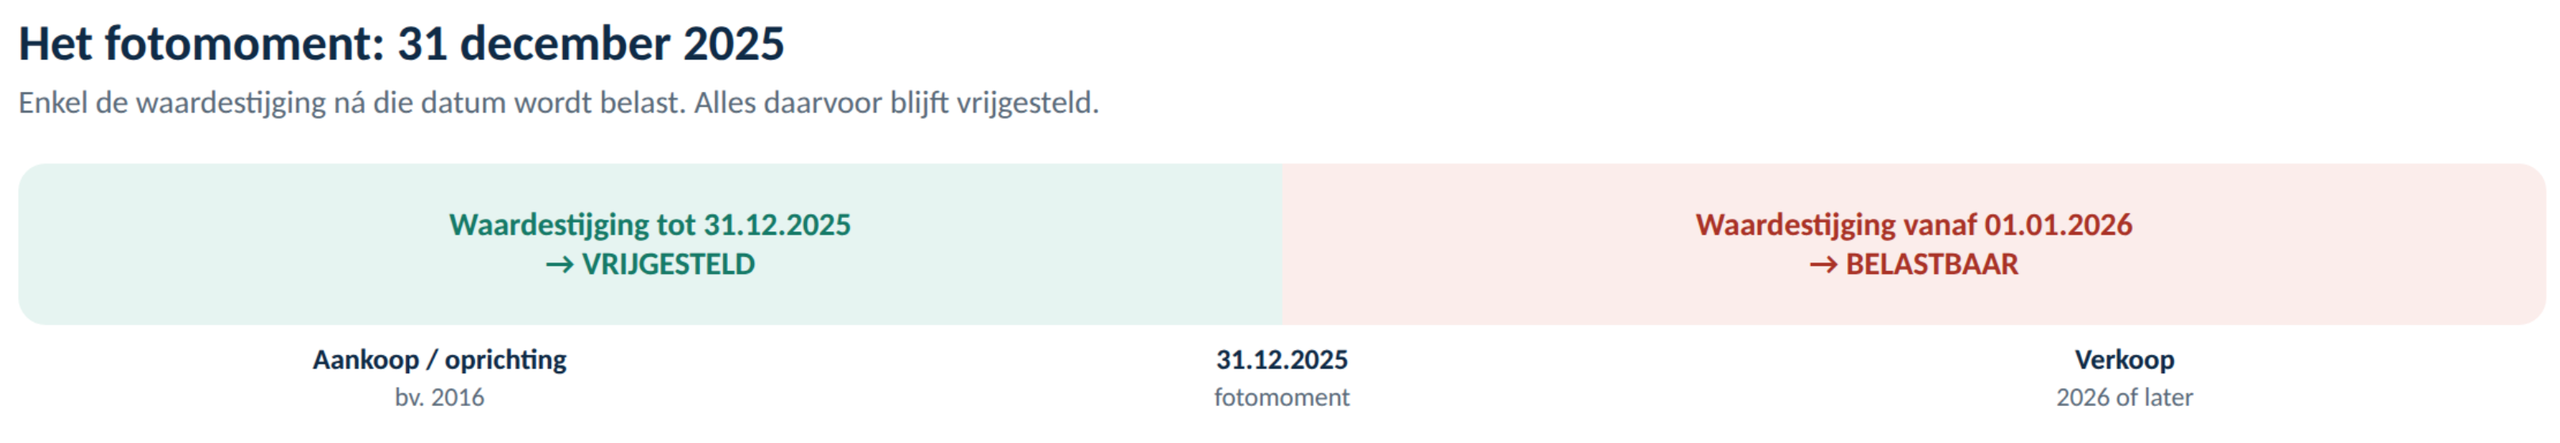
Visual 2 – Het fotomoment: alleen de waardestijging na 31 december 2025 is belastbaar
Concreet betekent dit dat u er alle belang bij heeft om de waarde van uw vennootschap op 31 december 2025 goed te laten vastleggen. Hoe hoger die waarde correct wordt gedocumenteerd, hoe kleiner de belastbare winst bij een latere verkoop. Verderop in dit artikel leest u hoe u die waarde bepaalt.
Hoeveel belasting betaalt u? De gunstregeling voor aanmerkelijk belang
Voor ondernemers met een aanmerkelijk belang voorziet de wet een bijzonder gunstig systeem, met twee grote voordelen tegenover de algemene regeling voor gewone beleggers:
- Een vrijstelling van € 1.000.000 op de winst, één keer te gebruiken per periode van vijf opeenvolgende jaren (het zogenaamde ‘rugzakje’).
- Een laag getrapt tarief op alles daarboven: het tarief stijgt pas geleidelijk naarmate de winst groter wordt.
Er is geen gemeentebelasting verschuldigd op deze belasting. Voor de meeste zelfstandige ondernemers die hun vennootschap ooit verkopen, blijft de effectieve belastingdruk daardoor bijzonder beperkt.

Visual 3 – De getrapte tarieven, met een onderbouwd rekenvoorbeeld en ons voorstel om dit voor uw eigen situatie te laten narekenen
Twee situaties verdienen extra aandacht. Verkoopt u uw aandelen aan een vennootschap die u zelf (of samen met naaste familie) controleert – bijvoorbeeld uw eigen holding – dan geldt deze gunstregeling niet: u betaalt dan 33 % op de volledige winst, zonder enige vrijstelling. En verkoopt u aan een koper buiten de Europese Economische Ruimte, dan geldt een vast tarief van 16,5 % boven de vrijstelling, in plaats van het getrapte tarief. In de meeste ‘gewone’ verkoopsituaties – aan een externe koper binnen de EER – geniet u echter wél van de volle gunstregeling.
De waarde van uw vennootschap op 31.12.2025: fiscale waarde versus economische waarde
Omdat alles draait rond de waarde op het fotomoment, voorziet de wet een aantal vaste methodes om die waarde te bepalen voor niet-beursgenoteerde aandelen – dus voor de aandelen van uw eigen vennootschap. U mag daarbij steeds de hoogste van de volgende waarden gebruiken: de prijs bij een echte verkoop of kapitaalverhoging in 2025, een waarderingsformule uit een bestaande overeenkomst, of de wettelijke formule ‘eigen vermogen plus vier keer de EBITDA’ van het laatste boekjaar vóór 2026.
Die laatste formule is snel te berekenen, maar heeft een belangrijke zwakte: ze houdt geen rekening met vastgoed, beleggingen of opgebouwde reserves die niet in de jaarlijkse winst terugkomen. Voor een managementvennootschap met een beleggingsportefeuille, of een patrimonium- of vastgoedvennootschap, kan de werkelijke – economische – waarde daardoor flink hoger liggen dan wat de formule aangeeft.
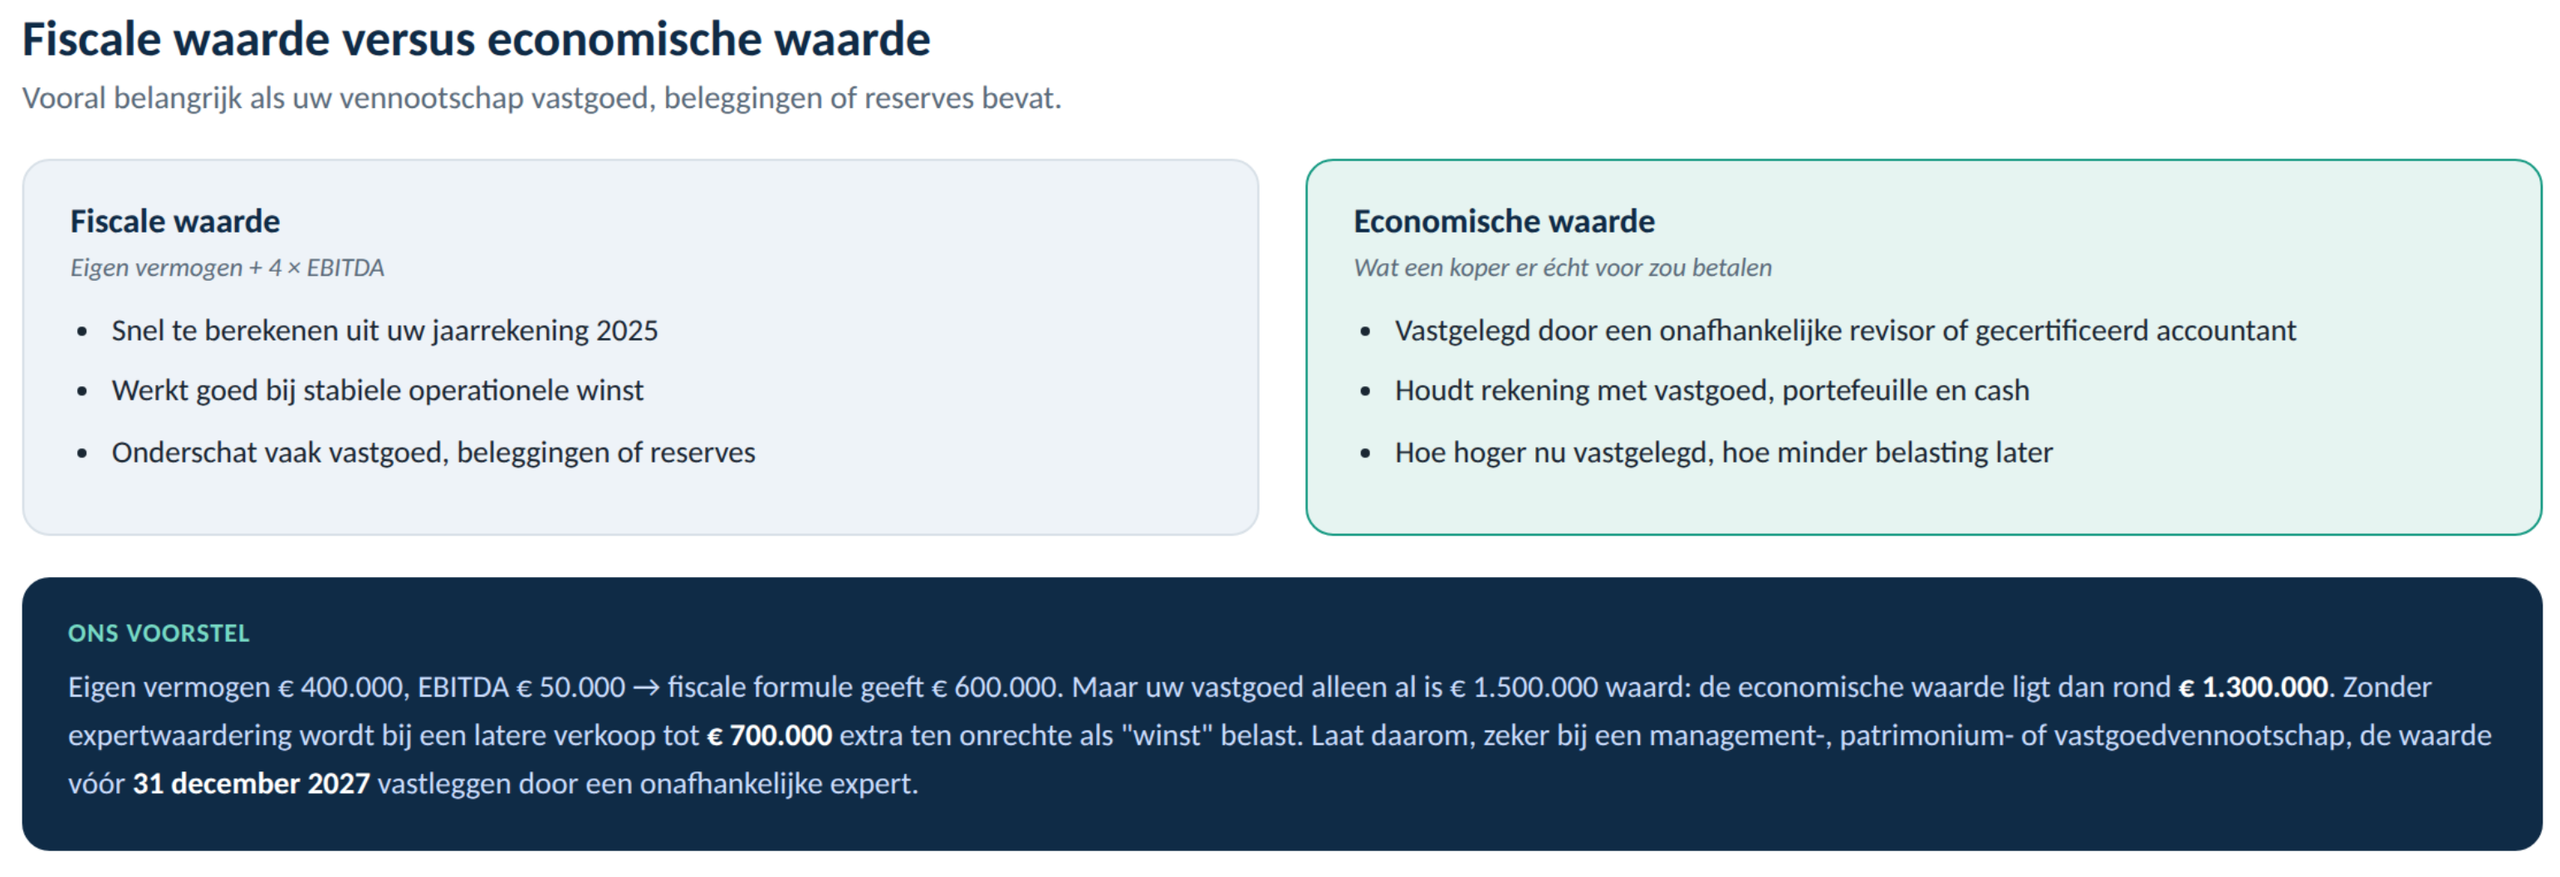
Visual 4 – Fiscale waarde versus economische waarde, met ons voorstel voor een concrete vervolgstap
De wet laat daarom toe dat een onafhankelijke bedrijfsrevisor of gecertificeerd accountant de werkelijke marktwaarde op 31 december 2025 vastlegt. Die waardering moet uiterlijk op 31 december 2027 klaar zijn. Voor ondernemers met vastgoed of een aanzienlijke reserve in hun vennootschap is dit vaak een investering die zich ruimschoots terugbetaalt bij een latere verkoop.
Wat doet u nu het best?
- Bepaal uw percentage: bezit u zelf, rechtstreeks, 20 % of meer van uw vennootschap? Dan geldt voor u de gunstregeling van dit artikel.
- Laat de fiscale waarde berekenen: wij berekenen de wettelijke formule voor u op basis van uw jaarrekening 2025.
- Overweeg een expertwaardering: heeft uw vennootschap vastgoed, beleggingen of reserves? Dan loont het om de economische waarde te laten vastleggen, ruim vóór de deadline van 31 december 2027.
Heeft u vragen over uw specifieke situatie? Neem gerust contact op met uw dossierbeheerder bij VDV Accountants. Wij denken graag met u mee.
Dit artikel is een vereenvoudigde toelichting bij de Wet van 6 april 2026 tot invoering van de meerwaardebelasting op financiële activa (B.S. 21 april 2026) en de uitvoeringsbesluiten van 18 mei 2026. Het vervangt geen individueel fiscaal advies.
De one-pager: alles op één blad