De tuinaannemer stuurt zijn factuur graag naar je vennootschap. Maar of die kost ook aftrekbaar is, is een heel andere vraag. Twee recente arresten tonen hoe streng de rechters hierover oordelen. We zetten het voor je op een rij – met plattegrond.
Het is een vraag die we in de praktijk geregeld krijgen van bedrijfsleiders met een managementvennootschap: “De tuin wordt heraangelegd. Kan dat via de vennootschap?” Het eerlijke antwoord: soms wel, vaak niet, en bijna nooit volledig.
Waarom niet? Omdat een factuur op naam van je vennootschap op zich niets bewijst. De fiscus kijkt naar artikel 49 WIB 92: een kost is maar aftrekbaar als je vennootschap concreet aantoont dat ze die maakte om belastbare inkomsten te verkrijgen of te behouden. Die bewijslast ligt bij jou, niet bij de fiscus. Bij een tuin hangt alles af van vier vragen: wie is eigenaar van de woning, over welke zone van de tuin gaat het, wie gebruikt die zone werkelijk, en welk verband heeft de kost met je activiteit?
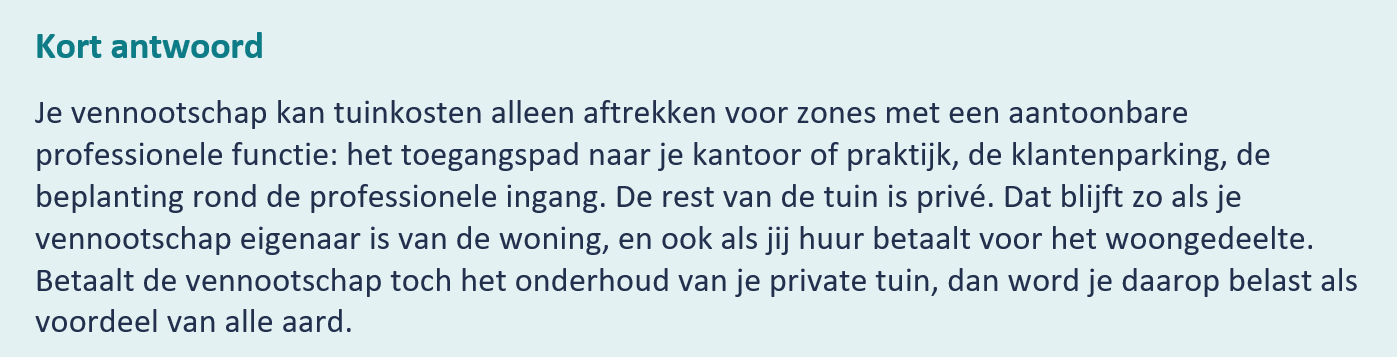
De eigendomsvraag bepaalt meteen in welke van twee situaties je zit.
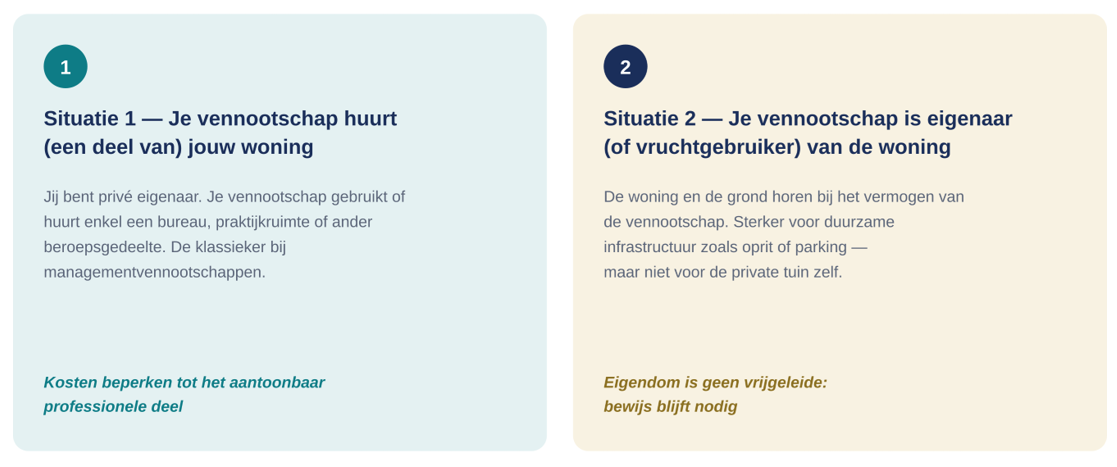
Huurder of eigenaar: de vertrekpositie verschilt, de bewijslast blijft.
Situatie 1 – Je vennootschap huurt: de voortuin is je sterkste kaart
Stel: je bent arts, consultant of zaakvoerder, en klanten of patiënten komen bij jou thuis over de vloer. Ze parkeren op de oprit, wandelen via het pad naar de aparte ingang van je praktijk, en passeren daarbij het uithangbord. Al die zones hebben een echte professionele functie – en net dat maakt het verschil.
Voor die zones kan je vennootschap een deel van de aanleg én het onderhoud dragen: het toegangspad, de klantenparking met haar groenbuffer, functionele verlichting, de hagen rond de professionele ingang. Denk aan reinigen, snoeien en de toegang vrijhouden.
Kijk even mee op de plattegrond. De kleur van elke zone vertelt je meteen hoe de fiscus ernaar kijkt:
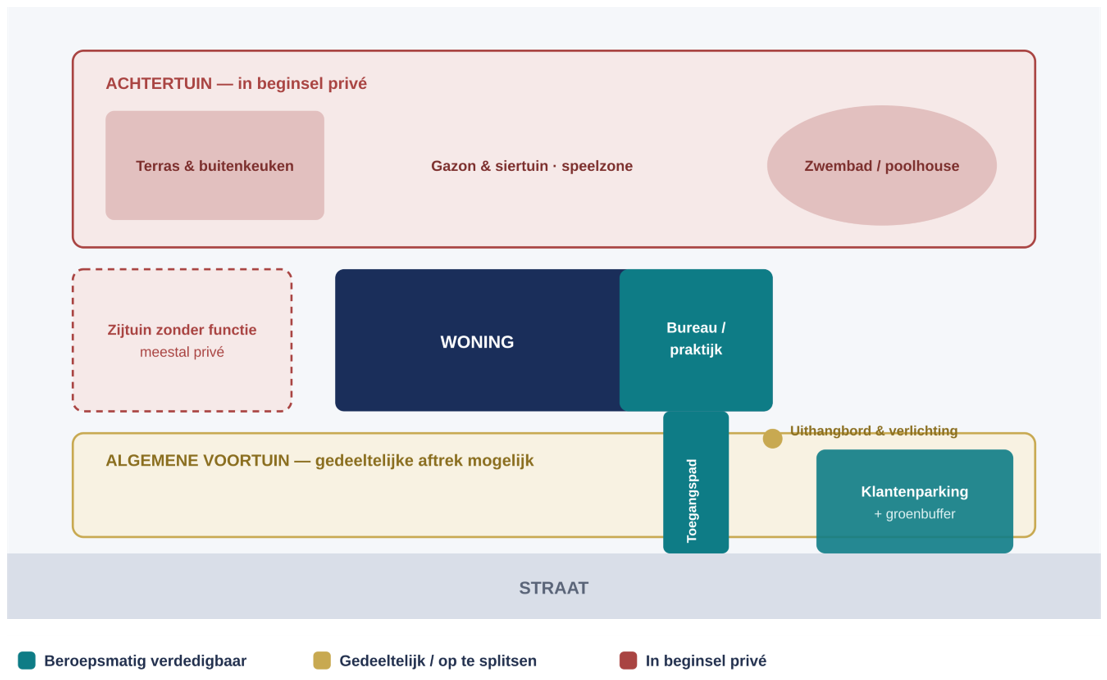
De fiscale logica in één beeld: hoe dichter bij de klant, hoe sterker je dossier.
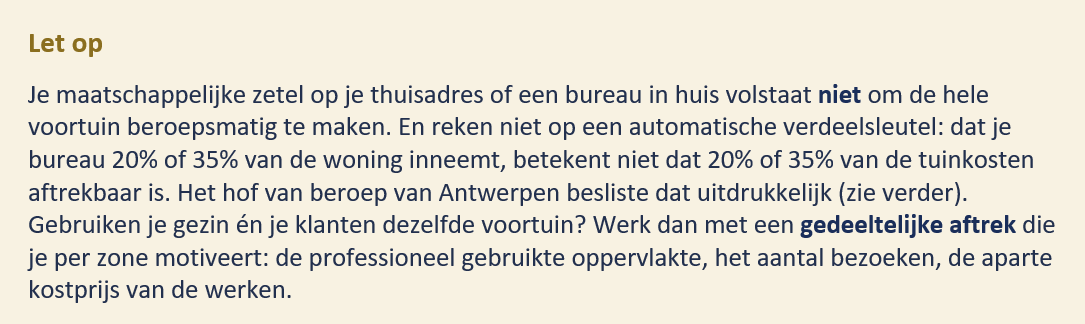
En de achtertuin?
Daar is het verhaal kort. Het terras waar je ’s avonds zit, het gazon, de speelzone, het zwembad, de buitenkeuken: dat is woongenot van jou en je gezin. Dat je vennootschap binnen een bureau huurt, verandert daar niets aan – en dat er af en toe een klant op het terras zit evenmin. Betaalt de vennootschap die kosten toch, dan riskeer je een verworpen uitgave bij de vennootschap of een belastbaar voordeel van alle aard bij jou.
Zone per zone: zo kijkt de fiscus ernaar
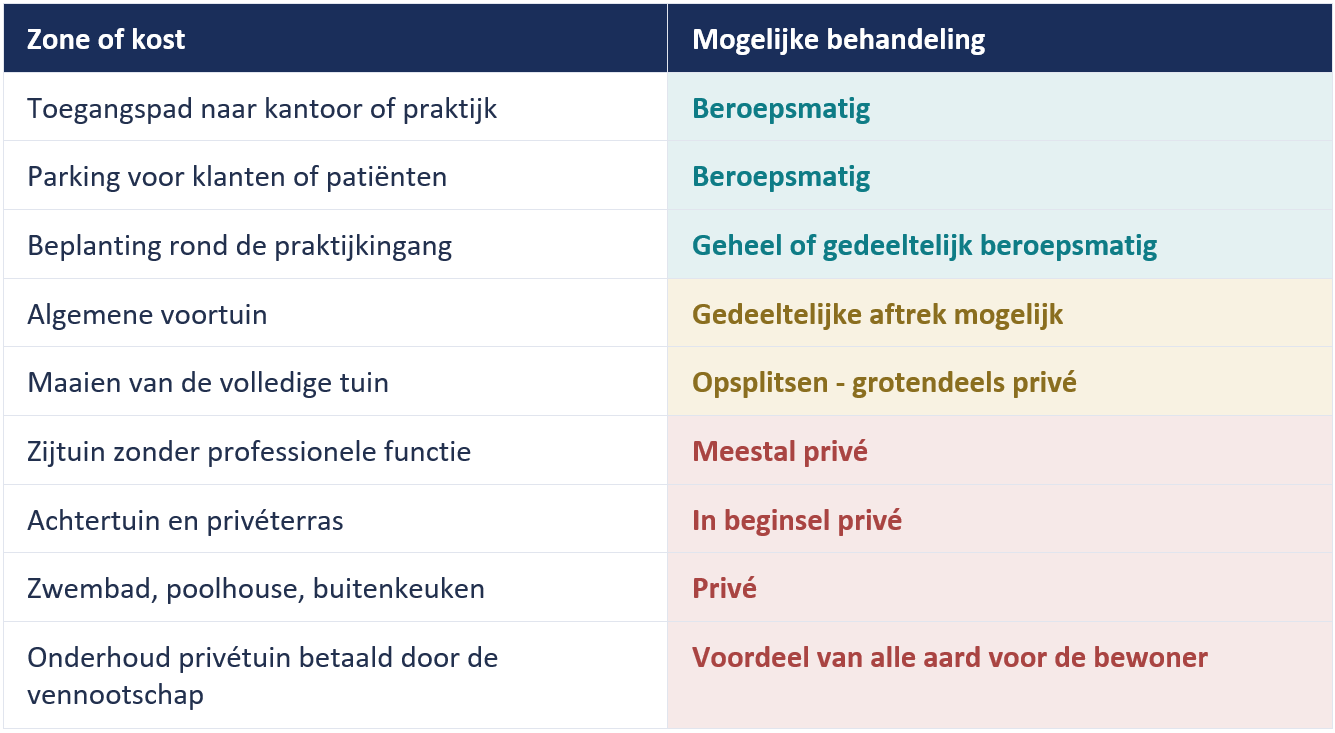
Vuistregel: een functionele opsplitsing per zone overtuigt meer dan een percentage op basis van de oppervlakte van je bureau.
Situatie 2 – Je vennootschap is eigenaar: sterker, maar niet onbeperkt
Bezit je vennootschap de woning en de grond – of het vruchtgebruik ervan? Dan investeert ze met duurzame werken in haar eigen vermogen. Een oprit, parking, drainage of vaste afsluiting verhoogt de bruikbaarheid en de waarde van haar eigendom. Zulke infrastructuur is verdedigbaar als normale investering.
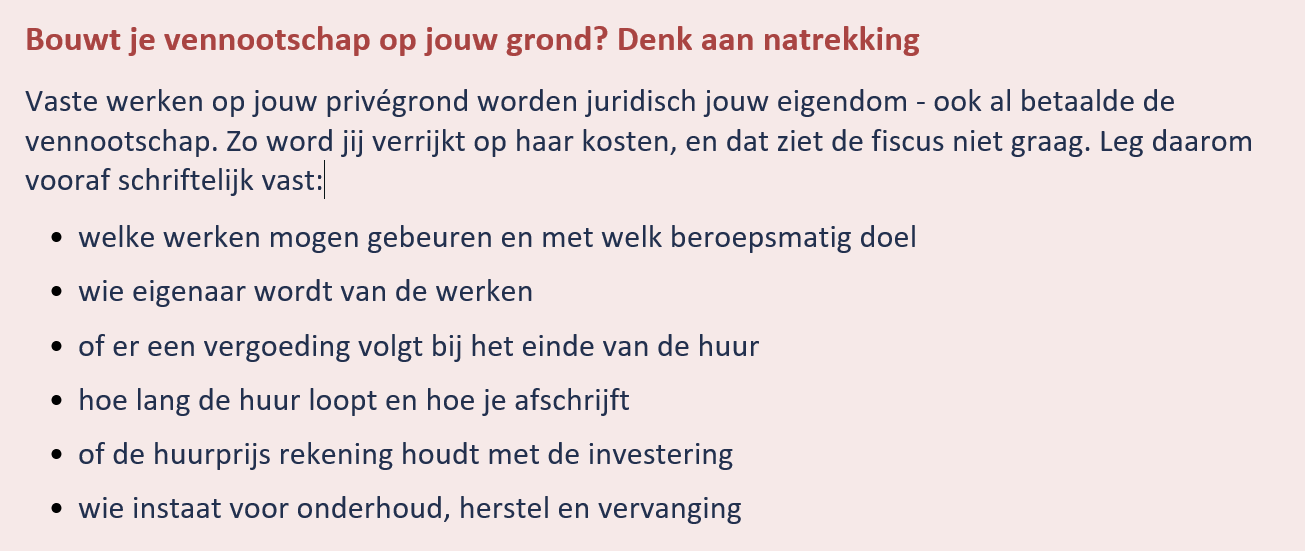
Maar eigendom is geen vrijgeleide. Ook een vennootschap-eigenaar moet voor elke kost apart bewijzen dat ze die maakte om belastbare inkomsten te verkrijgen of te behouden. Dat de fiscus de afschrijvingen op de woning aanvaardt, zegt niets over de tuin. En dat jij huur betaalt voor het woongedeelte, evenmin. Twee arresten maken dat pijnlijk duidelijk.
Wat zeggen de rechters? Twee arresten
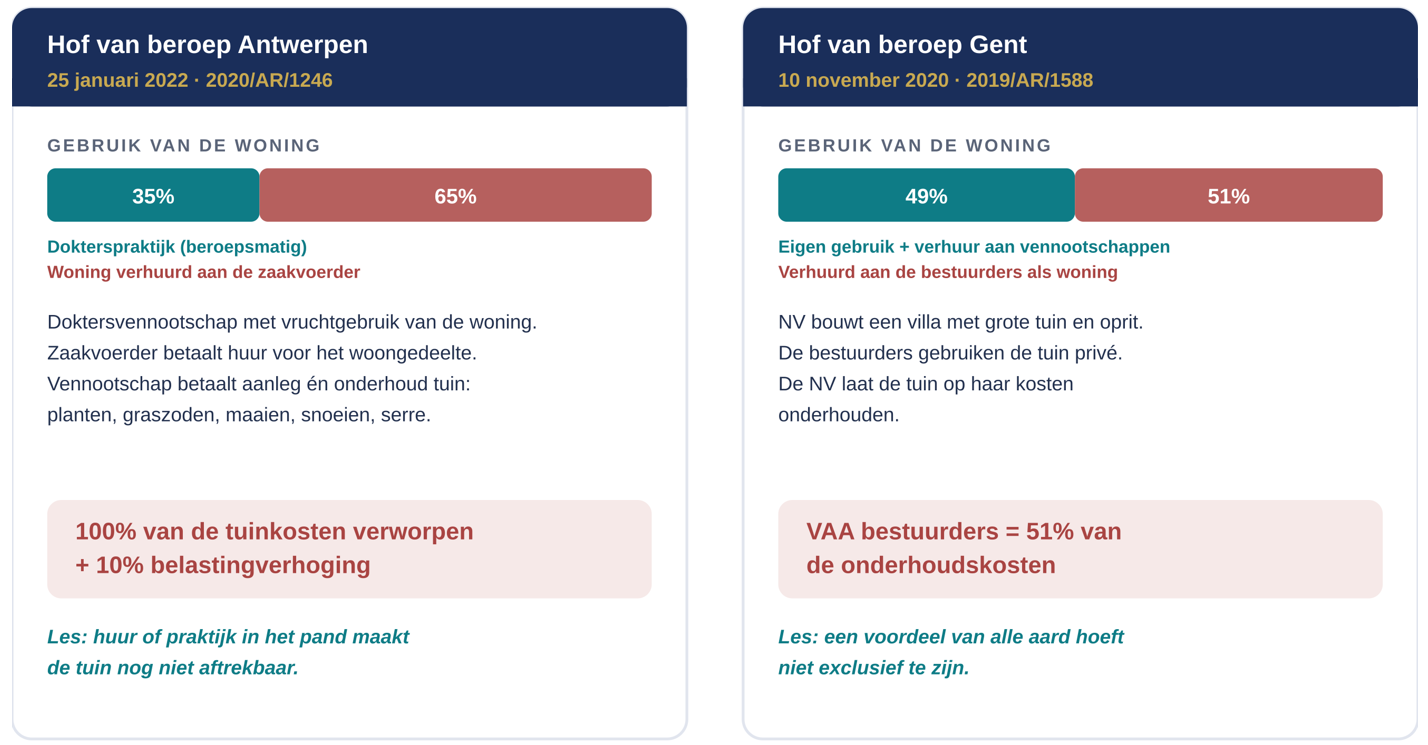
Twee arresten, één boodschap: een private tuin blijft privé, ook in een vennootschap.
Hof van beroep Antwerpen, 25 januari 2022: geen aftrek, ook niet voor 35%
Een doktersvennootschap had het vruchtgebruik van een woning. Ze gebruikte 35% van het pand als dokterspraktijk en verhuurde de overige 65% als woning aan haar zaakvoerder. Die betaalde daarvoor huur en werd bovendien belast op een voordeel van alle aard. De vennootschap nam ook alle kosten voor de aanleg en het onderhoud van de tuin in aftrek: planten, graszoden, compost, maaien, snoeien, bladeren ruimen, en zelfs de herstelling van een serre en een kippenhok.
De fiscus aanvaardde de afschrijvingen op het vruchtgebruik – ook voor het privégedeelte, omdat de zaakvoerder er niet gratis woonde. Maar de tuinkosten gingen voor 100% naar de verworpen uitgaven, met een belastingverhoging van 10% erbovenop. De vennootschap probeerde nog om minstens 35% te redden. Tevergeefs.
Het hof gaf de fiscus volledig gelijk. De redenering: het volstaat niet dat het pand aan de vennootschap toebehoort om te besluiten dat álle kosten ervan beroepskosten zijn. De huur die de zaakvoerder betaalt, bewijst niet dat de vennootschap de tuinkosten maakte om die huur te ontvangen. En het feit dat de dokter ruimte nodig heeft voor zijn praktijk, maakt de tuin, de serre en het kippenhok nog niet beroepsmatig. Die kosten dienden uitsluitend de persoonlijke belangen van de zaakvoerder.
Hof van beroep Gent, 10 november 2020: tuinonderhoud is een voordeel van alle aard
Een NV bouwde een villa met een grote tuin en oprit. Ze gebruikte 49% zelf en verhuurde dat deel ook aan andere vennootschappen. De overige 51% verhuurde ze als woning aan haar bestuurders. Die gebruikten de tuin privé, en de NV liet hem op haar kosten onderhouden.
De fiscus belastte de bestuurders op een voordeel van alle aard, geraamd op 51% van de kosten van het tuinonderhoud. Het hof van beroep van Gent bevestigde dat. De tuin werd niet courant gebruikt door derden of klanten, en kwam in werkelijkheid vooral de bewoners ten goede. Belangrijk: de bestuurders voerden aan dat ook anderen de tuin konden gebruiken. Het hof veegde dat argument van tafel. Een voordeel van alle aard hoeft niet exclusief te zijn om belastbaar te zijn.
Waarom tuinonderhoud apart belast wordt
Woon je in een woning van je vennootschap, dan betaal je al belasting op het voordeel van alle aard voor gratis huisvesting. Dat forfait is hetzelfde voor een woning met of zonder tuin: het genot van de tuin zit er dus in. Het onderhoud niet. Tuinonderhoud is normaal een kost voor de bewoner. Neemt de vennootschap die kost over, dan ontvang je een bijkomend voordeel. Hetzelfde geldt voor herstellings- en onderhoudskosten aan de woning zelf (parl. vr. nr. 420, 22 juni 2004).
Voor dat voordeel bestaat geen wettelijk forfait. Je wordt belast op de werkelijke waarde (art. 36, § 1 WIB 92): het bedrag dat je zelf had moeten uitgeven om hetzelfde voordeel te krijgen. Voor de administratieve eenvoud mag je wel een eigen, redelijke forfaitaire waarde hanteren (parl. vr. nr. 579, 14 april 2010).
Wat betekent dat voor de verschillende kosten?
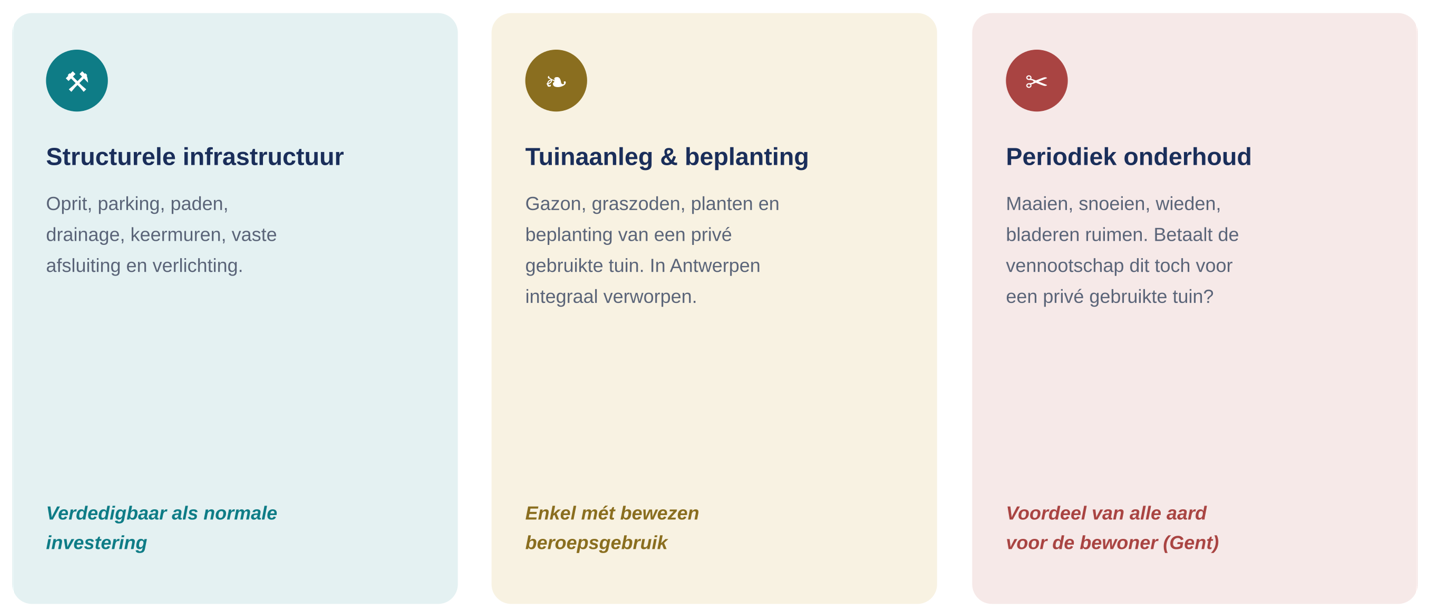
Drie kostensoorten, drie verschillende fiscale posities.
De meest verdedigbare lijn: de vennootschap draagt als eigenaar de structurele infrastructuur. Jij draagt als bewoner de aanleg en het onderhoud van de private tuin. Enkel voor zones met een echte professionele functie – klantenparking, toegang, verlichting aan de praktijkingang – kan de vennootschap ook aanleg en onderhoud betalen, als je dat gebruik bewijst.
Wanneer kan de tuin wél (deels) beroepsmatig zijn?
Het blijft een feitenkwestie. Er zijn situaties waarin een gedeeltelijke aftrek verdedigbaar wordt:
- Je tuin is je uithangbord. Ontwerpt of legt je vennootschap tuinen aan, of verkoopt ze planten of tuinmateriaal? Dan fungeert je eigen tuin als showroom en reclame voor je onderneming.
- Je ontvangt er regelmatig klanten of zakenrelaties. Ook in een andere sector kan de uitstraling van de tuin een argument zijn, op voorwaarde dat de ontvangsten geregeld plaatsvinden en je dat kan aantonen.
In beide gevallen gaat het om een gedeeltelijke aftrek, die je onderbouwt met stukken. Een occasioneel klantenbezoek volstaat niet – het Gentse arrest spreekt van een tuin die niet courant door klanten gebruikt wordt.
Je dossier staat of valt met documentatie
Komt er ooit een controle, dan win je die niet met argumenten maar met stukken. Beide arresten tonen: wie het beroepsgebruik niet concreet bewijst, verliest. Zorg dat je dit klaar hebt liggen:
- een plan met professionele en private zones
- foto’s van de toegang en de klantenparking
- een duidelijke huur- of terbeschikkingstellingsovereenkomst
- een bestuursbeslissing over de investering
- gegevens over klanten- of patiëntenbezoek
- aparte offertes en facturen per zone en kostensoort
- een motivering van de verdeelsleutel
- een regeling voor het einde van de huur
- een afzonderlijke btw-beoordeling
Besluit: onthoud deze drie regels
- Huurt je vennootschap? Beperk haar kosten tot de aantoonbaar professioneel gebruikte voortuin, toegang en parking. De achtertuin is privé, en een verdeelsleutel op basis van je bureau werkt niet automatisch.
- Is ze eigenaar of vruchtgebruiker? Dan kan ze duurzame infrastructuur zoals een oprit of parking dragen. De aanleg en het onderhoud van een privé gebruikte tuin niet – ook niet als jij huur betaalt (Antwerpen, 2022).
- Betaalt de vennootschap toch het onderhoud van je private tuin? Dan word je belast op een voordeel van alle aard tegen de werkelijke waarde – ook als anderen de tuin mee gebruiken (Gent, 2020).
Twijfel je over jouw tuinproject?
Elke situatie is anders: de zone, het gebruik, de eigendomsstructuur. Leg je plannen voor vóór de aannemer factureert .
Rechtsbronnen
Art. 49 WIB 92 (aftrekvoorwaarden beroepskosten) · Art. 36, § 1 WIB 92 (waardering voordelen van alle aard) · Hof van beroep Antwerpen, 25 januari 2022, 2020/AR/1246 · Hof van beroep Gent, 10 november 2020, 2019/AR/1588 · Parl. vr. nr. 420 van 22 juni 2004 · Parl. vr. nr. 579 van 14 april 2010.
Dit artikel is algemene informatie, geen individueel advies.